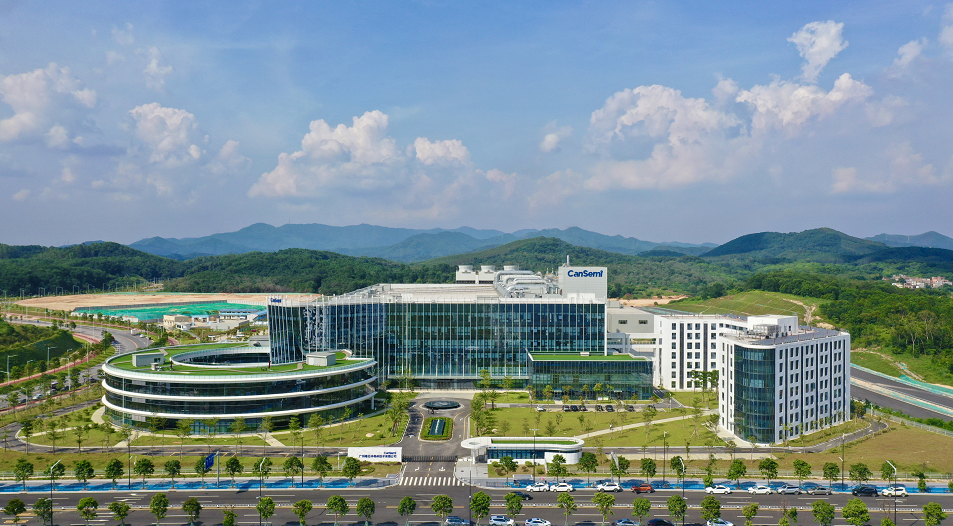
10月13日,粤芯半导体技术股份有限公司(以下简称“粤芯半导体”,股票代码:301660)正式在深圳证券交易所创业板挂牌上市,发行价格为12.01元/股,首次公开发行募集资金总额约61.57亿元。
作为一家以12英寸晶圆代工为核心业务的企业,粤芯半导体此次登陆资本市场,资金将重点投向12英寸集成电路模拟特色工艺生产线建设、特色工艺技术平台研发及补充流动资金。对于正处于产能扩张与技术升级阶段的粤芯半导体而言,上市不仅是融资渠道的拓展,也意味着其将进一步加大对特色工艺制造平台的投入。
01 61.57亿元募资,重点投向扩产与研发
根据粤芯半导体首次公开发行相关公告,公司本次发行价格为12.01元/股,实际募集资金总额约61.57亿元。
从资金投向看,粤芯半导体此次融资主要围绕产能建设、技术研发和流动资金补充展开。其中,12英寸集成电路模拟特色工艺生产线项目(三期项目)拟投入募集资金35亿元;特色工艺技术平台研发项目拟投入25亿元;补充流动资金拟投入15亿元。
三项计划投资合计75亿元,超过本次实际募集资金总额,相关资金安排仍需以公司正式披露及后续实施情况为准。需要注意的是,61.57亿元为募集资金总额,并非扣除发行费用后的募集资金净额。
这也意味着,粤芯半导体未来的发展重点并非单纯扩大晶圆产量,而是同步推进制造能力建设与工艺平台升级。
02 月产能4万片,扩建12英寸特色工艺生产线
在本次募投项目中,12英寸集成电路模拟特色工艺生产线项目(三期项目)是重要组成部分。
根据招股说明书,该项目规划总投资约162.50亿元,拟建设一条月产能4万片的12英寸晶圆生产线,工艺制程覆盖180nm至90nm,布局BCD、MS、eNVM、HV、SiPho、IGBT等特色工艺平台,主要面向工业级、车规级等应用市场。
与以先进逻辑制程为核心的晶圆制造路线不同,特色工艺晶圆代工强调器件性能、工艺平台与具体应用需求之间的匹配。模拟芯片、电源管理芯片、汽车电子及工业控制等产品,往往需要在高压能力、功率性能、可靠性和长期供货等方面满足特定要求。
因此,12英寸特色工艺平台的竞争,不仅取决于晶圆尺寸和产能规模,也取决于工艺平台的完整性、产品开发能力、客户认证进度以及稳定量产能力。
招股资料显示,三期项目已由公司自筹资金先行投入建设,并于2025年一季度开始逐步投产,原计划于2026年四季度全面达产。该项目后续的产能释放情况,将是观察粤芯半导体扩产进度的重要指标。
03 从消费电子到汽车、工业,特色工艺需求仍是重要支撑
粤芯半导体的扩产布局,与模拟及特色工艺芯片的多元化应用需求密切相关。
在消费电子领域,电源管理芯片、显示驱动及相关模拟器件对晶圆代工平台具有持续需求;在汽车电子和工业控制领域,随着电气化、智能化发展,相关芯片对高压器件、功率管理、嵌入式非易失性存储器等特色工艺的需求也在增长。
与此同时,硅光技术的发展为12英寸晶圆制造平台带来了新的应用方向。随着高速光模块向400G、800G乃至1.6T演进,光电集成及相关制造工艺的重要性不断提升。粤芯半导体已布局硅光工艺平台,其后续技术进展与客户导入情况值得持续关注。
不过,应用市场的增长并不必然转化为晶圆厂的盈利增长。不同工艺平台的建设周期、客户认证要求、产品组合和产能利用率,都会影响新增产能的实际回报。
04 尚未盈利,扩产之后仍需接受经营能力检验
晶圆制造属于典型的资本密集型产业。厂房建设、设备采购、工艺研发和产线爬坡均需要持续投入,而折旧、研发费用及新产线初期的运营成本,也会对企业盈利表现形成压力。
根据公开的上市相关文件,粤芯半导体目前仍未实现盈利。保荐机构披露的预测显示,公司最早可能于2029年实现合并口径扭亏,但这一预测存在不确定性,并不代表公司届时必然盈利。
对于粤芯半导体而言,上市融资解决的是发展所需资金的一部分问题。后续更值得关注的,是三期项目能否按计划释放产能、特色工艺平台能否持续拓展客户、车规级及工业级产品能否提高收入贡献,以及规模扩张能否逐步改善经营表现。
从资本市场融资到制造能力提升,再到客户导入与盈利改善,粤芯半导体接下来需要完成的,是一条更长的产业化验证路径。其后续发展,也将为观察国内12英寸特色工艺晶圆代工平台的成长提供一个重要样本。
资料来源:粤芯半导体首次公开发行股票相关公告、招股说明书及上市相关报道。本文根据公开资料整理,不构成投资建议。